Kuidas investeerida kulda?
mr.ilkevich
Sa oled ilmselt ka vähemalt korra mõelnud: „Kas poleks aeg kulda osta?“ Eriti siis, kui kuld järjekordselt ajaloolisi maksimume üle kirjutab ja pealkirjad karjuvad inflatsioonist ja ebastabiilsusest. Tundub, et „igavesse väärtusesse“ peitu pugeda on päris hea mõte.
Mõte on ilus. Aga edasi algab reaalsus.
Kui otsustad osta kullakangi ja hoida seda kodus, on küsimusi kohe rohkem kui vastuseid:
- Kust osta? Pangast, edasimüüjalt või kahtlaselt veebilehelt?
- Kuidas veenduda, et proov on ehtne ja kang pole seest tühi?
- Kui palju kaotad ostu- ja müügihinna vahel?
- Ja peamine: kellele ja kuidas sa seda müüma hakkad?
Võtame järjekorras läbi: milleks kulda portfellis üldse vaja on ja millised viisid selle ostmiseks olemas on, voodi all olevast kangist kuni tokenini rahakotis.
Miks kulda üldse investeeritakse?
Peamine argument on kaitse inflatsiooni ja ebastabiilsuse eest. Kui turgudel tormab, otsivad investorid „turvasadamat“ ja ajalooliselt on selleks sadamaks olnud kuld. Seda ei saa „juurde trükkida“, see ei sõltu ühe keskpanga otsustest ja on üle elanud rohkem kui ühe kriisi.
Kõnekas fakt: viimastel aastatel ostavad keskpangad ise kulda rekordtempos, üle tuhande tonni aastas. Kui maailma suurimad mängijad kasvatavad oma reserve metallis, ütleb see midagi.
Aga olgem ausad, kullal on ka teine külg: see ei loo rahavoogu. Aktsia maksab dividende, võlakiri kupongi, aga kang lihtsalt seisab. Warren Buffett armastab korrata: kuld ei tooda midagi, sa vaid loodad, et keegi maksab selle eest hiljem rohkem. Seega pole küsimus „kuld või aktsiad“, vaid milline kulla osakaal on sinu portfellis mõistlik.
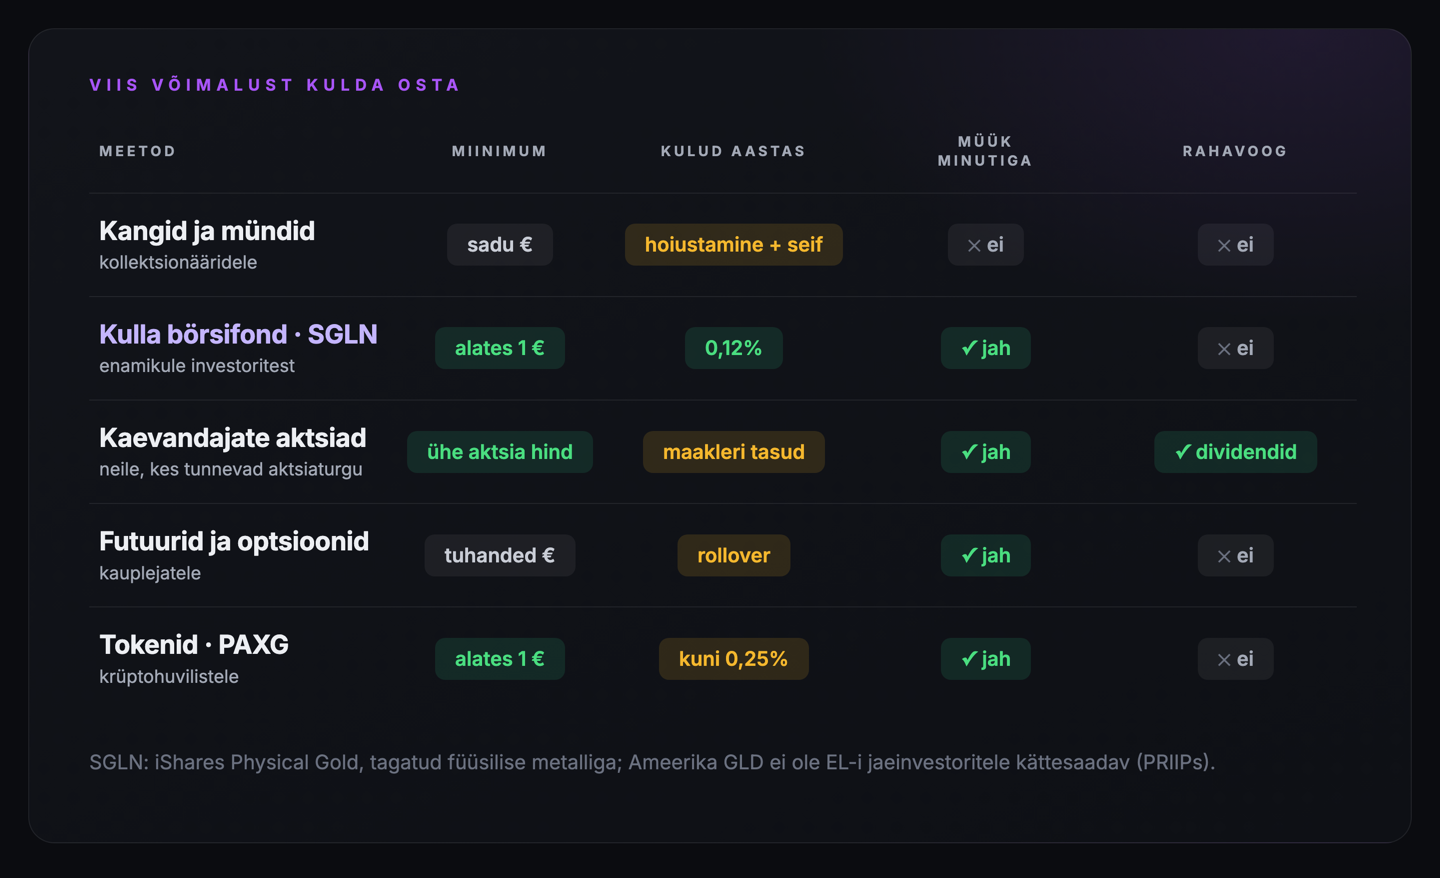
Kuidas kulda investeerida saab?
1. Füüsiline kuld
Kangid, mündid, ehted.
Kõlab romantiliselt: sul on käes tükike „igavest väärtust“. Aga reaalsus on karmim:
- Spread. Edasimüüja müüb sulle börsihinnast kallimalt ja ostab tagasi odavamalt. Väikeste kangide ja müntide puhul sööb vahe kergesti 5 kuni 10% juba enne, kui kuld on jõudnud kallineda.
- Kulud. Kohaletoimetamine, ehtsuse kontroll, pangaseif või oma seif: see kõik maksab igal aastal raha.
- Likviidsus. Proovi kiiresti müüa 500-grammist kangi õiglase hinnaga. Ostjaid on vähe.
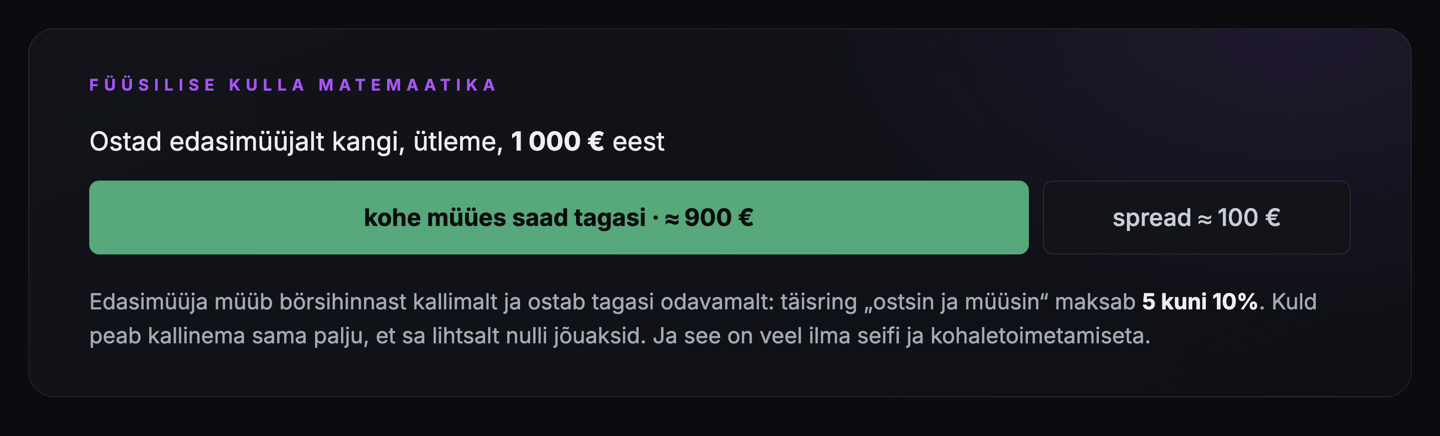
Plussidest: EL-is on investeerimiskuld (kõrge prooviga kangid ja mündid) käibemaksust vabastatud, erinevalt muide hõbedast. Münte on kangidest veidi mugavam müüa, aga probleem on sama. Ehted on üldse omaette lugu: juurdehindlus juveliiri töö eest teeb sellised „investeeringud“ enamasti kahjumlikuks.
Järeldus: füüsiline kuld on ilus, aga see on pigem kollektsioneerimine ja „padi mustadeks päevadeks“ kui investeerimine.
2. Kulla börsifondid
Siin muutub kuld mugavaks: osta ja müüa saab sekunditega, hoiustamine on fondi mure ja kang lebab sinu eest professionaalses hoidlas.
Oluline praktiline nüanss Euroopa investori jaoks: kuulus Ameerika SPDR Gold Shares (GLD) ei ole EL-i jaeinvestorile PRIIPs-i regulatsiooni tõttu kättesaadav. Aga meil on omad analoogid, ja isegi odavamad:
- iShares Physical Gold (SGLN): tagatud füüsilise kullaga, kulumäär vaid 0,12% aastas.
- Invesco Physical Gold (SGLD): sarnane struktuur ja sama 0,12%.
- VanEck Gold Miners (GDX): fond mitte metallile, vaid kullakaevandajate aktsiatele (neist allpool).
Miinus on sisuliselt üks: sa ei oma metalli, vaid väärtpaberit, mis seda jälgib. Enamiku investorite jaoks on see mõistlik hind mugavuse eest.
3. Kullakaevandusettevõtete aktsiad
Võib minna kaugemale ja osta konkreetsete ettevõtete aktsiaid: Newmont, Barrick, Agnico Eagle ja teised.
Siin on huvitav efekt: tegevusvõimendus. Ettevõtte kaevandamise omahind on enam-vähem fikseeritud, seega kui kuld kallineb 10%, võib kaevandaja kasum kasvada kordades rohkem. Kulla jaoks headel aastatel edestavad kaevandajad metalli ennast ja maksavad lisaks dividende.
Aga! Koos võimendusega saad ka tavalised äririskid: probleemid kaevandamisega, geopoliitika, juhtkond, võlad. See tähendab, et see on juba rohkem aktsiaturg kui „puhas kuld“, ja ilma aktsiaturu mõistmiseta on parem siia mitte ronida.
4. Futuurid ja optsioonid
See on juba edasijõudnutele: hinnaspekulatsioonid tuletisinstrumentide kaudu, võimendus, maandamisstrateegiad.
Peamine lõks: siin tuleb ära arvata mitte suund, vaid hetk. Eksisid ajastusega: kaotasid kapitali, isegi kui trendi osas lõpuks õigus oli. Ilma mitmeaastase praktika ja tuletisturu mõistmiseta pole siin kindlasti midagi teha.
5. Digitaalne kuld ja tokenid
Kaasaegne alternatiiv on tokeniseeritud kuld nagu PAXG või XAUT. Iga token on seotud konkreetse untsi metalliga hoidlas.
Plussid: mugav, kiire, saab minutitega kas või välismaale üle kanda.
Miinused: kogu konstruktsioon püsib emitendi usaldusväärsusel. Kulda hoidlas lubada on lihtne, auditeid pead kontrollima sina.
Kui palju kulda peaks portfellis olema?
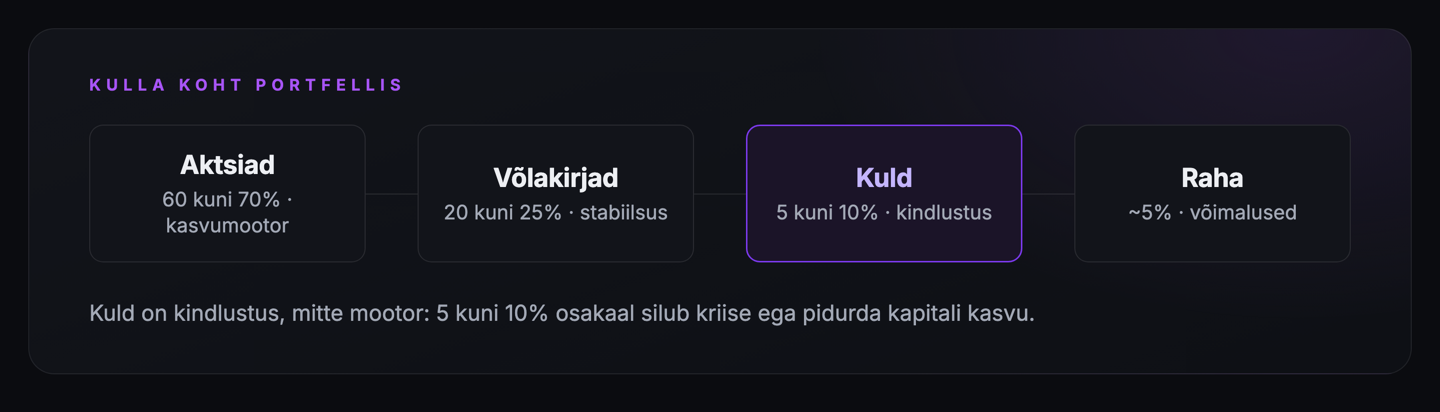
Klassikaline soovitus on 5 kuni 10% portfellist. Sellest piisab, et kriisis langusi siluda, aga mitte nii palju, et kuld rahulikel aastatel kapitali kasvu pidurdaks. Enne ostmist esita endale kolm küsimust:
- Milleks mulle kulda vaja on: kapitali säilitamiseks, portfelli hajutamiseks või spekuleerimiseks?
- Kas olen valmis selleks, et kuld võib aastaid paigal seista, samal ajal kui aktsiad kasvavad?
- Kas tahan metalli füüsiliselt omada ja kas olen valmis selle eest spreadi ja hoiustamisega maksma?
Kokkuvõte
- Tahad lihtsust ja likviidsust? Füüsilise kullaga tagatud börsifond (SGLN, SGLD) on enamiku jaoks kõige mõistlikum variant.
- Usud sektori kasvu ja oled valmis aktsiatesse süvenema? Kullakaevandajad: võimendus kulla hinnale pluss dividendid.
- Kaupled professionaalselt? Futuurid ja optsioonid, aga see pole enam investeerimine, vaid kauplemine.
- Tahad vara „katsuda“? Kangid ja mündid, aga arvesta spreadi ja hoiustamisega ning mõtle tulevasele müügile juba ette.
- Usud plokiahelasse? Tokeniseeritud kuld: mugav, kui usaldad emitenti.
Kulda saab investeerida mitmel viisil ja igal viisil on omad karid. Peamine on mõista, milleks seda just sinul vaja on: kapitali säilitamiseks, portfelli hajutamiseks või hinnakõikumistel mängimiseks.
Aga kangi hoidmine voodi all on ilus mõte, kuid ütlen kindlalt: kahtlane.